Los titulares de licencias y trabajadores de reparto pueden tramitar sus préstamos en la oficina virtual del Banco Ciudad con la presentación de documentos específicos de su actividad.
Para el inicio del trámite de solicitud de estos créditos preferenciales, el interesado debe entrar al portal oficial de la entidad bancaria y entrar a la oficina virtual. En ese sitio está disponible la sección exclusiva para el programa de electromovilidad porteño. Resulta vital que toda la documentación necesaria esté antes escaneada o fotografiada de forma legible para que no existan demoras en la validación de los analistas de riesgo. El primer paso es la elección de la línea de crédito oportuna, ya que el sistema establece una diferencia automática entre los préstamos prendarios para rodados mayores y los créditos personales para unidades de dos ruedas.
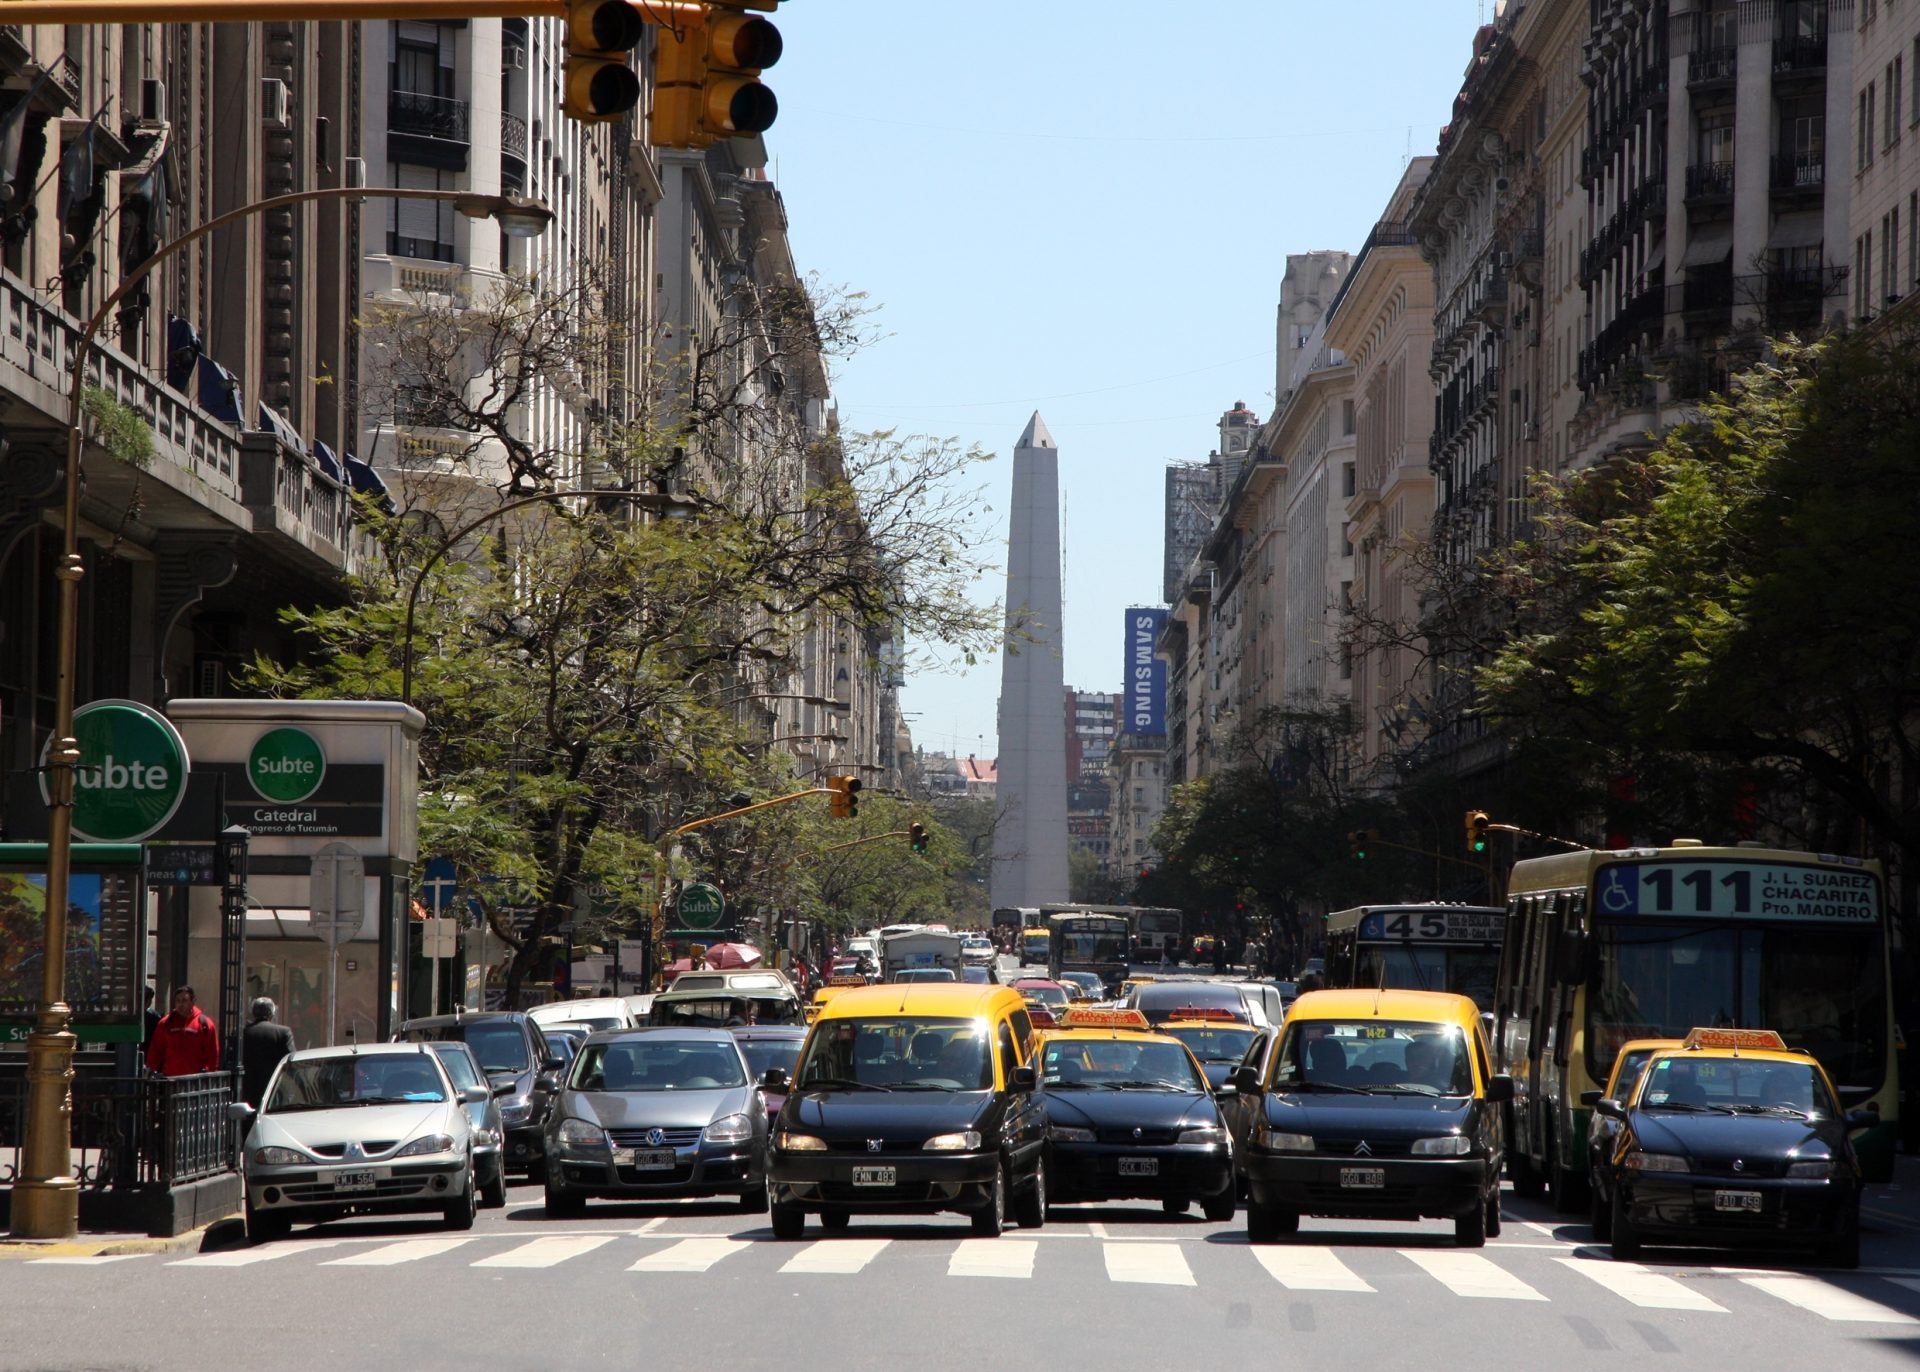
En el caso de los propietarios de licencias de taxis, la documentación básica arranca con la entrega de la factura proforma. Este documento es un presupuesto detallado de la concesionaria donde constan el modelo del vehículo, su valor total y los datos técnicos de la batería y el sistema de propulsión. Además, el solicitante debe adjuntar su licencia de taxi vigente, la cual debe tener una antigüedad mínima de dos años para el acceso al beneficio. Respecto a la situación fiscal, se pide la constancia de inscripción como monotributista o trabajador autónomo con al menos un año de antigüedad en el sistema impositivo nacional.
Para los remiseros que prestan servicio en la capital nacional, el procedimiento es similar pero incluye requisitos de la habilitación comercial. Además de la factura proforma, es obligatorio el envío de la constancia de habilitación del vehículo actual con una antigüedad que no baje de los dos años. La Ciudad estudia la solvencia a través de la inscripción tributaria de un año y pide que el conductor demuestre al menos seis meses de permanencia en la categoría actual de su monotributo. Este requisito busca la seguridad de que el cálculo de ingresos sea estable para que la relación entre la cuota y el haber mensual no supere el treinta por ciento.
Por otro lado, los repartidores que usan motos para delivery cuentan con una línea de créditos a sola firma con condiciones más simples. Los requisitos abarcan la licencia de conducir vigente de las autoridades de la Ciudad Autónoma de Buenos Aires y el título de monotributista con un año de antigüedad. Asimismo, se solicita la acreditación de seis meses de permanencia en la categoría de facturación en uso. Un punto clave para este grupo es la prueba de la actividad laboral. El solicitante debe presentar un certificado de antigüedad y continuidad de al menos un año en alguna de las plataformas de delivery con registro oficial. Además, debe figurar en el registro del Gobierno porteño para este segmento económico.
Luego de la carga de los archivos en la web, el banco comienza el proceso de evaluación crediticia. El beneficio central está en el subsidio de la tasa de interés que la Ciudad otorga, lo que permite cuotas muy competitivas. El monto máximo para taxis y remises se fijó en veintiocho millones de pesos, en tanto para las motos eléctricas el tope queda en los dos millones ochocientos mil pesos. En ambos casos, el financiamiento cubre hasta el setenta por ciento del valor de la unidad, por lo cual el comprador debe tener el ahorro previo para el resto del pago y los gastos de patentamiento.
Los vehículos para este plan deben ser eléctricos o híbridos enchufables. Estas últimas son unidades con motor de combustión pero con baterías de gran capacidad que cargan con una conexión externa. La ventaja de esta tecnología es que permite la realización de la mayoría de los viajes urbanos diarios sin gasto de nafta, siempre con el uso de los cargadores adecuados. En este sentido, la capital nacional suma cuatrocientos puestos de carga en la calle para que los conductores reabastezcan sus unidades en el descanso o a la espera de pasajeros. Además, estos vehículos tienen un incentivo fiscal de peso ya que cuentan con la exención permanente del pago de la patente en la jurisdicción de CABA.
Para el cierre del trámite, tras la aprobación del crédito del Banco Ciudad, se realiza la firma del contrato prendario o personal. La entidad bancaria hace el pago de la suma financiada de modo directo a la concesionaria vendedora. El beneficiario paga su primera cuota al mes siguiente de la entrega de la unidad, con plazos que llegan a los 48 meses para automóviles y 36 meses para motovehículos. El sistema de gestión es claro y permite el seguimiento constante del estado de la solicitud en el panel de usuario del sitio web oficial.
Esta guía facilita el camino para que miles de trabajadores del transporte renueven sus herramientas de trabajo con tecnología moderna y costos financieros mínimos.
